Unde se plătesc cele mai mici rate ipotecare în România
Unde e mai ieftin să cumperi? Cât din salariu se duce la bancă: București, Iași și Timișoara oferă cele mai mici rate ipotecare din România O analiză detaliată realizată de Imobiliare. ro Finance,…
- Pilot de serviciu
- Bianca Vâlcu
- Publicat
- Citire
- 3 min
Unde e mai ieftin să cumperi?
Cât din salariu se duce la bancă: București, Iași și Timișoara oferă cele mai mici rate ipotecare din România
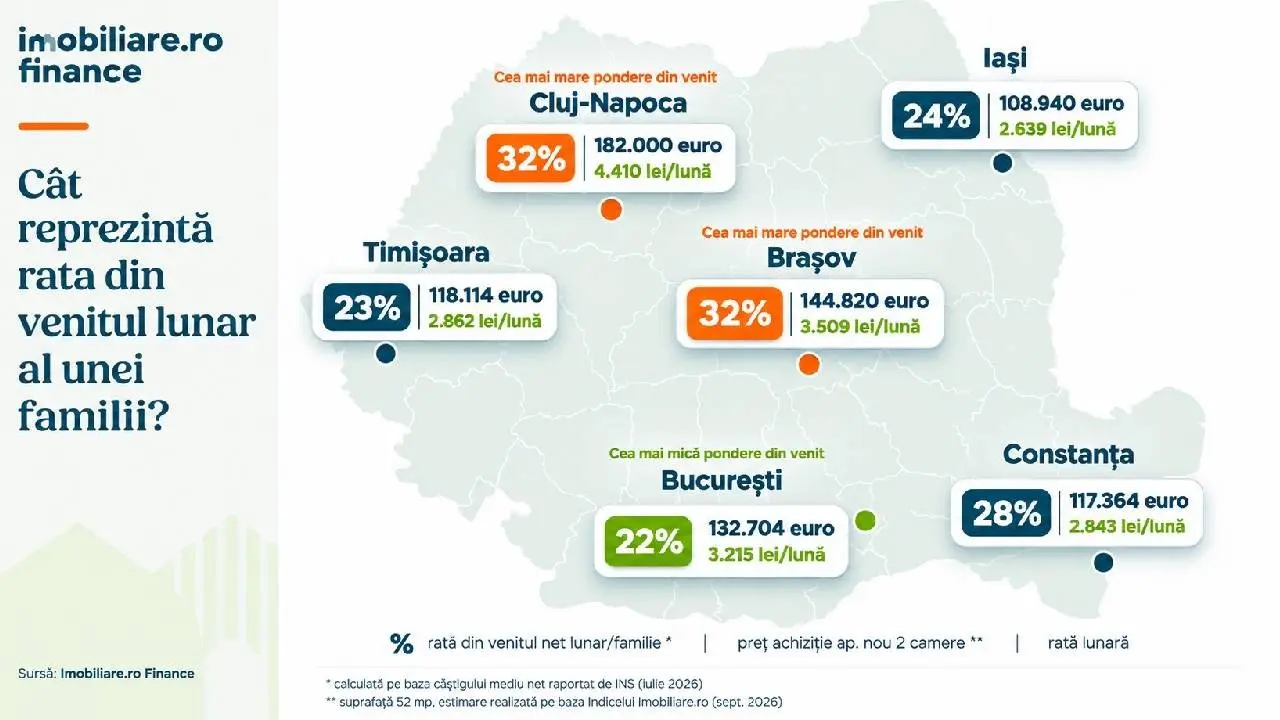
O analiză detaliată realizată de Imobiliare. ro Finance, o companie specializată în brokeraj de credite, arată că achiziția unei locuințe noi cu două camere poate consuma o treime din bugetul lunar al unei familii cu venituri medii. În acest studiu, Bucureștiul se poziționează ca cel mai accesibil oraș pentru cumpărători, urmat la distanță mică de Timișoara și Iași. Pe deasemenea, în Cluj-Napoca și Brașov, proporția din veniturile nete alocate pentru plata ratei este cea mai ridicată la nivel național.
Metodologia de calcul se bazează pe costul mediu de achiziție al unei locuințe dintr-un bloc nou, determinat prin Indicelui Imobiliare. ro pentru luna septembrie.
Presupunerea de bază include un avans de 15% și o durată a creditului de 30 de ani. Simularea utilizează cea mai favorabilă rată de dobândă disponibilă pe piață și aplică un plafon de îndatorare de 45%, valabil pentru prima achiziție imobiliară. De asemenea, analiza pornește de la ipoteza că ambii membri ai familiei câștigă salariul mediu net raportat de INS pentru luna iulie la nivel județean.
Situația se modifică semnificativ dacă există un singur venit în gospodărie.
Unde e mai scump să cumperi?
În Capitală, salariile relativ mari păstrează ponderea ratei în totalul veniturilor nete la cel mai mic nivel din țară, respectiv 22%.
Concret, o familie din București plătește lunar 3.215 lei dintr-un venit cumulat de aproape 15.000 de lei. Prețul unui apartament de 52 mp este estimat la circa 132.700 de euro, iar valoarea împrumutului necesar este de 602.343 de lei.
În Timișoara, rata lunară ajunge la 2.862 de lei, reprezentând aproximativ 23% din câștigurile nete ale unei familii locale.
Acest calcul se bazează pe achiziția unui apartament nou cu două camere, cu o suprafață utilă de 52 mp, evaluat la 118.144 euro, pentru care a fost accesat un credit de 536.256 de lei.
Deși prețurile în proiectele rezidențiale finalizate recent sunt mai mari decât în Constanța sau Iași, salariile din orașul de pe Bega sunt printre cele mai mari din România, depășite doar de cele din București și Cluj-Napoca.
Chirie sau casă? Calculatorul care răspunde!
În Iași, rata lunară pentru o locuință similară echivalează cu 24% din bugetul familial. Estimarea se sprijină pe un câștig mediu net județean de 5.509 lei, conform INS, ceea ce aduce venitul lunar al familiei la aproximativ 11.000 de lei.
Prețul unui apartament cu două camere este de 108.940 de euro, iar împrumutul necesar este de 494.479 de lei.
În Constanța, aceeași locuință poate fi achiziționată pentru circa 117.364 euro. Achiziția necesită un împrumut de 532.715 lei, ceea ce implică o rată lunară de 2.843 de lei. Această sumă reprezintă 28% din veniturile nete ale unei familii locale, care se ridică la circa 10.000 de lei.
În Cluj-Napoca, rata lunară de 4.410 lei mobilizează 32% din bugetul unei familii care a cumpărat un apartament nou cu două camere, cu sprijinul unui credit de 826.089 lei. Venitul cumulat al gospodăriei ajunge la aproape 13.900 de lei. Deși clujenii câștigă printre cele mai mari salarii din țară, ei trebuie să plătească și cele mai înalte prețuri pentru a deveni proprietari.
Cine e în spatele analizei?
În Brașov, ponderea ratei în venitul familial este similară cu cea din Cluj.
Plata lunară la bancă este de 3.509 lei, aferentă unui împrumut de 657.338 de lei pentru achiziția unui apartament nou cu două camere, evaluat la 144.820 de euro, un cost cu 20% mai mic decât în Cluj-Napoca.
Venitul net al familiei se apropie de 11.000 de lei.
În paralel cu analiza ratelor, Imobiliare. ro Finance a lansat calculatorul „Chirie sau casa ta?”, un instrument conceput pentru a evidenția varianta financiară mai avantajoasă pe termen lung, depășind o simplă comparație între rata bancară și chiria lunară. Bazat pe date reale din piața imobiliară, acest calculator permite utilizatorilor să configureze propriul scenariu în cinci pași simpli: alegerea tipului de locuință și suprafața, selectarea localității și zonei, ajustarea estimărilor de preț și chirie, introducerea avansului și bugetului lunar, și stabilirea perioadei de locuire, între 3 și 20 de ani.
Instrumentul analizează ambele opțiuni, incluzând costurile de achiziție, cheltuielile de întreținere, evoluția dobânzilor și aprecierea proprietății, precum și chiriile plătite sau randamentul din investirea avansului. La final, utilizatorul primește un grafic comparativ care arată după câți ani cumpărarea devine rentabilă și care este diferența financiară netă dintre cele două decizii.
Sursa: Libertatea